
Nossos recursos são elaborados por especialistas e visam fornecer informações atualizadas e práticas para auxiliar os profissionais em suas atividades cotidianas.
Encontre um acervo completo de materiais que agregam valor ao seu trabalho e promovem uma gestão tributária eficiente e transparente. Estamos comprometidos em fornecer suporte e conhecimento necessário para impulsionar o desenvolvimento e o progresso das comunidades locais.
Lei Complementar nº 236/2026 altera o Código Tributário Nacional e estabelece novas regras para recursos e processos administrativos fiscais, dentre outras ações.
Nova legislação prevê prazos nacionais para defesas e recursos, contagem em dias úteis e suspensão dos prazos processuais entre 20 de dezembro e 20 de janeiro.
Publicada em 4 de setembro de 2026, a Lei Complementar nº 236/2026 promove importantes alterações no Código Tributário Nacional (CTN), estabelecendo normas gerais para os processos administrativos tributários da União, dos Estados, do Distrito Federal e dos Municípios.
Entre as principais novidades estão a padronização dos prazos para apresentação de impugnações e recursos, a ampliação das garantias dos contribuintes e a previsão de novos mecanismos de solução de conflitos tributários.
Novos prazos para defesas e recursos administrativos
Conforme o novo art. 208-D do CTN, ficam estabelecidos os seguintes prazos:
Procedimento Prazo
Impugnação de auto de infração 20 dias úteis
Recurso voluntário contra decisão de primeira instância 20 dias úteis
Recurso especial, quando cabível 20 dias úteis
Embargos de declaração 5 dias úteis
Divulgação antecipada das pautas de julgamento 10 dias, no mínimo
Os prazos são contados em dias úteis, excluindo-se o dia inicial e incluindo-se o vencimento, observadas as regras de expediente do órgão responsável.

Resolução 5987 publicada no dia 31.12.2025 – VAF consolidado , repasse do ICMS para 2026
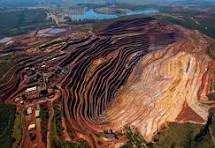
DISTRIBUIÇÃO CFEM AFETADOS
Participação da CFEM por critérios de afetamento conforme decreto 11.659/2023

Portaria 790 de 2021 ANM – Procedimentos para apuração CFEM.
A Portaria 790 de 2021 expedida pela ANM, informa os procedimentos dos acordos de cooperação técnica para fiscalização da CFEM. Em anexo o plano de trabalho da Portaria 790.
Os e-books e textos oferecem insights valiosos sobre as melhores práticas, tendências e legislações relevantes na área tributária.
Estamos empenhados em fornecer recursos de qualidade que contribuam para o aprimoramento profissional e para o sucesso das gestões municipais na área tributária.